Lorsque 700 maisons ont brûlé pendant l’éruption du Kilauea à Hawaï, j’ai indiqué que leurs propriétaires étaient confrontés à de sérieux problèmes avec les compagnies d’assurance qui refusaient de prendre en compte les dégâts causés par la lave. Les victimes de l’ouragan Florence dans les Carolines du Nord et du Sud doivent faire face à une situation similaire.
Un article publié sur le site internet MarketWatch explique que «la plupart des propriétaires dont les biens ont subi les pluies torrentielles de l’ouragan Florence auraient été mieux lotis si leur maison avait été détruite par un incendie ou une éruption volcanique, du moins du point de vue des assurances.» En effet, les dégâts causés par les inondations ne sont pas couverts par les polices d’assurance habitation classiques. Seuls les propriétaires ayant souscrit une assurance spéciale contre les inondations seront indemnisés si l’eau de l’ouragan Florence a endommagé leur maison. Force est de constater qu’il n’y a pas beaucoup de monde dans ce cas.
C’est un cas de figure qui se répète quand les ouragans et les pluies qui les accompagnent provoquent des inondations. Lorsque l’ouragan Irma a frappé la Floride l’année dernière, seulement 14% des 3,3 millions de ménages dans les zones touchées par la catastrophe avaient une assurance contre les inondations. Dans certains cas, la couverture dépend de la manière dont les dégâts ont été causés. Dans le cas d’un ouragan, si des vents violents causent des dégâts à la toiture et entraînent une accumulation d’eau importante dans la maison, l’assurance couvrira probablement ces dégâts. En revanche, si une rivière à proximité déborde à cause des fortes pluies, les dégâts causés aux habitations ne seront couverts que si les propriétaires ont souscrit une assurance contre les inondations.
Lors d’éruptions volcaniques, les dégâts causés par les coulées de lave ou les incendies qui en résultent sont couverts par la politique habituelle des propriétaires. [Note personnelle: Ceci n’est que partiellement vrai. Comme je l’ai déjà signalé, l’assurance interviendra seulement si la lave a causé un incendie et si les fondations de la maison sont encore visibles après l’incendie. Si la lave a recouvert les fondations, l’assurance ne fonctionnera pas.]
Il convient de noter que si l’éruption provoque une activité sismique, les propriétaires ne seront pas indemnisés, à moins d’avoir souscrit une politique sismique distincte.
La prime annuelle moyenne pour une police d’assurance dans le cadre du programme national contre les inondations s’élevait à 878 dollars en avril 2017. Toutefois, les primes d’assurance contre les inondations peuvent facilement coûter des milliers de dollars dans les régions où le risque d’inondation est le plus élevé.
Certaines catastrophes naturelles sont toujours couvertes par l’assurance des propriétaires, comme les incendies de forêt, les tornades et les dégâts causés par la grêle. D’autres catastrophes naturelles ne sont jamais ou rarement couvertes par une police d’assurance classique. Elles se répartissent généralement en deux catégories: les inondations et les «événements terrestres». La première catégorie comprend les catastrophes causées par la montée des eaux, les inondations causées par les pluies abondantes et la montée des eaux provoquée par les ouragans, les ruptures de barrages et les tsunamis. Les «événements terrestres» incluent les catastrophes telles que les tremblements de terre, les glissements et effondrements de terrain.
Malheureusement, de nombreux Américains ne savent pas que ces catastrophes ne sont pas couvertes par la politique d’assurance classique. Les propriétaires doivent souscrire une police distincte ou un avenant à leur police d’assurance habitation auprès d’un assureur privé pour être assurés contre un séisme. En Californie, les habitants ont également la possibilité d’acheter une telle assurance auprès de la California Earthquake Authority. Une amie qui habite sur la côte ouest de la Grande Ile d’Hawaii refuse d’acheter une telle assurance contre les séismes car elle est trop coûteuse. Elle croise les doigts…
Comme je l’ai indiqué à propos des victimes de la lave à Hawaï, si les propriétaires n’ont pas souscrit un contrat d’assurance particulier et sont ensuite victimes d’une catastrophe naturelle, ils peuvent demander une compensation auprès de la Federal Emergency Management Agency ou solliciter un prêt auprès de la Small Business Administration. Bien entendu, cet argent ne compensera pas le montant total des pertes. Il s’agit juste d’une aide.
Source: MarketWatch.
————————————————–
 When 700 houses or so burnt during the Kilauea eruption in Hawaii, I indicated that their owners had to face great difficulties with insurers who refuse to take into account the damage caused bt lava. The victims of Hurricane Florence in the Carolinas are confronted with a similar situation.
An article published on the website MarketWatch explains that “most homeowners whose properties were in the path of Hurricane Florence’s torrential rains would have been better off if their home had been hit by a wildfire or volcanic eruption, at least from an insurance perspective.” It is because damage caused by flooding is not covered by standard home insurance policies. Only homeowners who bought separate flood insurance for their homes were covered if water from Florence damaged their house. And there weren’t many people in that case.
This is a refrain which is common where hurricanes and their flood-inducing rainfall are concerned. When Hurricane Irma struck Florida last year, just 14% of the 3.3 million households in the areas affected by the disaster had flood insurance coverage. In some cases, coverage will depend on how the damage was caused. In the case of a hurricane, if high winds cause roof damage that leads to significant water accumulation within the house, insurance will likely cover it. But if a nearby river overflows because of the heavy rainfall, the damage to homes will only be covered if the owners have flood insurance.
In volcanic eruptions, damage caused by lava flows or resulting fires is covered by a standard homeowner’s policy. [Personal note: This is only partly true. As I put it before, the insurance will pay for the damage if lava caused a fire and if the foundations of the house can still be seen after the fire. However, il lava covered the foundations, the insurance does not work.]
It should be noted that if the eruption causes seismic activity, homeowners will not be reimbursed unless they have purchased a separate earthquake policy.
The average annual premium for a policy through the National Flood Insurance Program was $878 as of April 2017. But flood insurance premiums can easily cost thousands of dollars in regions that are determined to be at the highest risk of flooding.
Some natural disasters are always covered by homeowner’s insurance, including wildfires, tornadoes and hail storms. But other natural disasters are never or rarely covered under a standard homeowner’s insurance policy. They generally fall into two categories: floods and “earth movements.” The first category comprises disasters caused by rising water, which includes everything from floods caused by extensive rainfall and hurricane-induced storm surges to dam failures and tsunamis. “Earth movements” include disasters such as earthquakes, landslides and sinkholes.
Unfortunately, many Americans are unaware that these disasters are not covered by a standard homeowner’s policy. Homeowners will need to purchase a separate policy or a rider to their standard home insurance policy from a private insurer to be covered for an earthquake. California residents also have the option to purchase coverage through the California Earthquake Authority.
As I indicated about the victims of lava in Hawaii, if homeowners don’t buy specialized insurance coverage and then get hit by some sort of disaster, they do have some options to offset their losses. They can get a grant from the Federal Emergency Management Agency or a loan from the Small Business Administration. Of course, this money will not compensate for the total amount of the losses. It is just a help.
Source: MarketWatch.
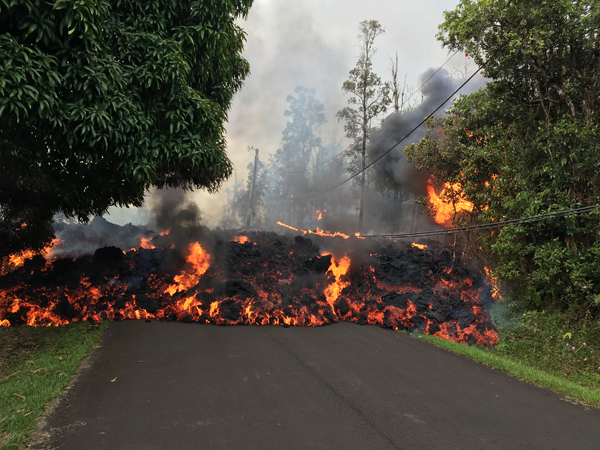
Coulée de lave dans les Leilani estates à Hawaii (Crédit photo: USGS / HVO)
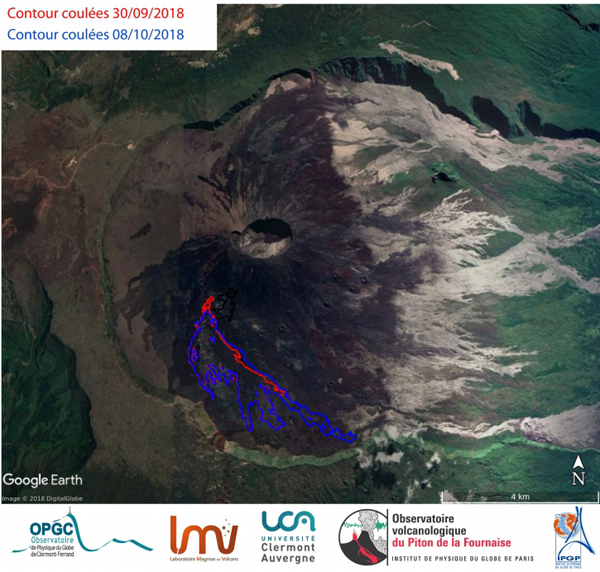
 L’éruption débutée le 15 septembre 2018 se poursuit. L’intensité du tremor, après avoir nettement augmenté après le 3 octobre suite à la fermeture progressive du système d’alimentation (dyke et cône éruptif) est en baisse progressive depuis trois jours. Un phénomène de « gaz pistons » (émissions de bouffées de gaz) est toujours observé au niveau du site éruptif.
 The eruption that started on September 15th, 2018 continues. The intensity of the tremor, after having significantly increased after October 3rd following the gradual closure of the feeding system (dyke and eruptive cone) has been gradually decreasing for three days. A phenomenon of « gas pistonning » (emissions of gas pulses) is still observed at the eruptive site.