Assurances et catastrophes naturelles aux Etats Unis // Insurance and natural disasters in the U.S.

Lorsque 700 maisons ont brûlé pendant l’éruption du Kilauea à Hawaï, j’ai indiqué que leurs propriétaires étaient confrontés à de sérieux problèmes avec les compagnies d’assurance qui refusaient de prendre en compte les dégâts causés par la lave. Les victimes de l’ouragan Florence dans les Carolines du Nord et du Sud doivent faire face à une situation similaire.
Un article publié sur le site internet MarketWatch explique que «la plupart des propriétaires dont les biens ont subi les pluies torrentielles de l’ouragan Florence auraient été mieux lotis si leur maison avait été détruite par un incendie ou une éruption volcanique, du moins du point de vue des assurances.» En effet, les dégâts causés par les inondations ne sont pas couverts par les polices d’assurance habitation classiques. Seuls les propriétaires ayant souscrit une assurance spéciale contre les inondations seront indemnisés si l’eau de l’ouragan Florence a endommagé leur maison. Force est de constater qu’il n’y a pas beaucoup de monde dans ce cas.
C’est un cas de figure qui se répète quand les ouragans et les pluies qui les accompagnent provoquent des inondations. Lorsque l’ouragan Irma a frappé la Floride l’année dernière, seulement 14% des 3,3 millions de ménages dans les zones touchées par la catastrophe avaient une assurance contre les inondations. Dans certains cas, la couverture dépend de la manière dont les dégâts ont été causés. Dans le cas d’un ouragan, si des vents violents causent des dégâts à la toiture et entraînent une accumulation d’eau importante dans la maison, l’assurance couvrira probablement ces dégâts. En revanche, si une rivière à proximité déborde à cause des fortes pluies, les dégâts causés aux habitations ne seront couverts que si les propriétaires ont souscrit une assurance contre les inondations.
Lors d’éruptions volcaniques, les dégâts causés par les coulées de lave ou les incendies qui en résultent sont couverts par la politique habituelle des propriétaires. [Note personnelle: Ceci n’est que partiellement vrai. Comme je l’ai déjà signalé, l’assurance interviendra seulement si la lave a causé un incendie et si les fondations de la maison sont encore visibles après l’incendie. Si la lave a recouvert les fondations, l’assurance ne fonctionnera pas.]
Il convient de noter que si l’éruption provoque une activité sismique, les propriétaires ne seront pas indemnisés, à moins d’avoir souscrit une politique sismique distincte.
La prime annuelle moyenne pour une police d’assurance dans le cadre du programme national contre les inondations s’élevait à  878 dollars en avril 2017. Toutefois, les primes d’assurance contre les inondations peuvent facilement coûter des milliers de dollars dans les régions où le risque d’inondation est le plus élevé.
Certaines catastrophes naturelles sont toujours couvertes par l’assurance des propriétaires, comme les incendies de forêt, les tornades et les dégâts causés par la grêle. D’autres catastrophes naturelles ne sont jamais ou rarement couvertes par une police d’assurance classique. Elles se répartissent généralement en deux catégories: les inondations et les «événements terrestres». La première catégorie comprend les catastrophes causées par la montée des eaux, les inondations causées par les pluies abondantes et la montée des eaux provoquée par les ouragans, les ruptures de barrages et les tsunamis. Les «événements terrestres» incluent les catastrophes telles que les tremblements de terre, les glissements et effondrements de terrain.
Malheureusement, de nombreux Américains ne savent pas que ces catastrophes ne sont pas couvertes par la politique d’assurance classique. Les propriétaires doivent souscrire une police distincte ou un avenant à leur police d’assurance habitation auprès d’un assureur privé pour être assurés contre un séisme. En Californie, les habitants ont également la possibilité d’acheter une telle assurance auprès de la California Earthquake Authority. Une amie qui habite sur la côte ouest de la Grande Ile d’Hawaii refuse d’acheter une telle assurance contre les séismes car elle est trop coûteuse. Elle croise les doigts…
Comme je l’ai indiqué à propos des victimes de la lave à Hawaï, si les propriétaires n’ont pas souscrit un contrat d’assurance particulier et sont ensuite victimes d’une catastrophe naturelle, ils peuvent demander une compensation auprès de la Federal Emergency Management Agency ou solliciter un prêt auprès de la Small Business Administration. Bien entendu, cet argent ne compensera pas le montant total des pertes. Il s’agit juste d’une aide.
Source: MarketWatch.

————————————————–

When 700 houses or so burnt during the Kilauea eruption in Hawaii, I indicated that their owners had to face great difficulties with insurers who refuse to take into account the damage caused bt lava. The victims of Hurricane Florence in the Carolinas are confronted with a similar situation.

An article published on the website MarketWatch explains that “most homeowners whose properties were in the path of Hurricane Florence’s torrential rains would have been better off if their home had been hit by a wildfire or volcanic eruption, at least from an insurance perspective.” It is because damage caused by flooding is not covered by standard home insurance policies. Only homeowners who bought separate flood insurance for their homes were covered if water from Florence damaged their house. And there weren’t many people in that case.

This is a refrain which is common where hurricanes and their flood-inducing rainfall are concerned. When Hurricane Irma struck Florida last year, just 14% of the 3.3 million households in the areas affected by the disaster had flood insurance coverage. In some cases, coverage will depend on how the damage was caused. In the case of a hurricane, if high winds cause roof damage that leads to significant water accumulation within the house, insurance will likely cover it. But if a nearby river overflows because of the heavy rainfall, the damage to homes will only be covered if the owners have flood insurance.

In volcanic eruptions, damage caused by lava flows or resulting fires is covered by a standard homeowner’s policy. [Personal note: This is only partly true. As I put it before, the insurance will pay for the damage if lava caused a fire and if the foundations of the house can still be seen after the fire. However, il lava covered the foundations, the insurance does not work.]

It should be noted that if the eruption causes seismic activity, homeowners will not be reimbursed unless they have purchased a separate earthquake policy.

The average annual premium for a policy through the National Flood Insurance Program was $878 as of April 2017. But flood insurance premiums can easily cost thousands of dollars in regions that are determined to be at the highest risk of flooding.

Some natural disasters are always covered by homeowner’s insurance, including wildfires, tornadoes and hail storms. But other natural disasters are never or rarely covered under a standard homeowner’s insurance policy. They generally fall into two categories: floods and “earth movements.” The first category comprises disasters caused by rising water, which includes everything from floods caused by extensive rainfall and hurricane-induced storm surges to dam failures and tsunamis. “Earth movements” include disasters such as earthquakes, landslides and sinkholes.

Unfortunately, many Americans are unaware that these disasters are not covered by a standard homeowner’s policy. Homeowners will need to purchase a separate policy or a rider to their standard home insurance policy from a private insurer to be covered for an earthquake. California residents also have the option to purchase coverage through the California Earthquake Authority.

As I indicated about the victims of lava in Hawaii, if homeowners don’t buy specialized insurance coverage and then get hit by some sort of disaster, they do have some options to offset their losses. They can get a grant from the Federal Emergency Management Agency or a loan from the Small Business Administration. Of course, this money will not compensate for the total amount of the losses. It is just a help.

Source: MarketWatch.
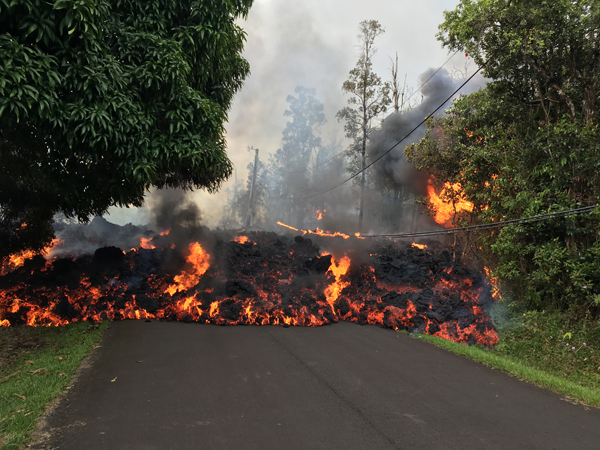
Coulée de lave dans les Leilani estates à Hawaii (Crédit photo: USGS / HVO)


Kilauea : Vers la fin officielle de l’éruption ? // Toward the official end of the eruption ?

Selon le HVO, cela fait 30 jours que la lave n’est plas apparue à la surface du Kilauea. En réalité, cela fait plus longtemps ! En effet, la petite résurgence de lave au fond de la Fracture n° 8 a été vue pour la dernière fois le 25 août 2018 et la lave coulait pour la dernière fois dans l’océan le 29 août 2018.
Les instruments du HVO montrent un faible niveau de sismicité, une déformation quasiment inexistante sur le volcan et de faibles émissions de gaz au sommet et le long de l’East Rift Zone
Ces observations montrent qu’une reprise de l’éruption ou un nouvel effondrement du sommet sont peu probables à court terme.
En conséquence, le HVO a abaissé le niveau d’alerte du volcan de WATCH (Vigilance) à ADVISORY (simple surveillance). Cela signifie que l’activité volcanique a diminué de manière significative, mais qu’elle continue à faire l’objet d’une surveillance étroite. La couleur de l’alerte aérienne a également été abaissée d’ORANGE à JAUNE.
L’Observatoire indique que des risques sont toujours présents dans la zone de l’éruption sur la Lower East Rift Zone et au sommet du Kilauea. Tout le champ de lave et les bouches éruptives restent interdits d’accès sauf autorisation de la Protection Civile.
Les personnes qui habitent à proximité des fractures et des coulées de lave actives pendant l’éruption doivent se tenir informées, tenir compte des bulletins de la Protection Civile et être prêtes à évacuer dans le cas improbable d’une reprise d’activité. À compter du lundi 8 octobre 2018, les habitants et les personnes autorisées devront porter des badges pour entrer dans les Leilani Estates.
Source: HVO, Défense civile.

Au vu des paramètres (sismicité, déformation, composition des gaz, etc.), Il est surprenant de voir que l’Observatoire attende aussi longtemps pour décréter que l’éruption est terminée.

————————————————

HVO says,it has been 30 days since lava has been active at the surface of Kilauea Volcano. However, the small lava pond at the bottom of Fissure 8 was last seen on August 25th, 2018 and lava was oozing for the last time into the ocean on August 29th, 2018..

HVO monitoring shows low rates of seismicity, steady, relatively low rates of deformation across the volcano, and only minor gas emission at the summit and East Rift Zone (ERZ).

These observations indicate that resumption of eruption or summit collapse is unlikely in the near-term.

Accordingly, HVO is lowering the Volcano Alert Level from WATCH to ADVISORY. This means volcanic activity has decreased significantly but continues to be closely monitored for renewed activity. The Aviation Colour Code is also being lowered from ORANGE to YELLOW.

The Observatory says that hazards are still present in the Lower East Rift Zone (LERZ) eruption area and at the Kilauea summit. The entire flow field and the vents remain closed and access to the area is prohibited unless authorized through Civil Defense.

Residents and visitors near recently active fissures and lava flows should stay informed, heed Hawai‘i County Civil Defense warnings, and be prepared, if necessary, to self-evacuate in the unlikely event of renewed activity. Beginning Monday, October 8th, 2018, placards will be required to enter Leilani Estates for residents and authorized personnel.

Source: HVO, Civil Defense.

Judging from all the parameters (seismicity, deformation, gas composition and so on), it is surprising to see that the Observatory is waiting so long to decide that the eruption is  over.

Cela fait longtemps qu’il n’y a plus de lave active du fond de la Fracture n° 8 (Crédit photo: USGS / HVO)

Piton de la Fournaise (Ile de la Réunion): Vers la fin de l’éruption? // Toward the end of the eruption?

L’éruption débutée le 15 septembre 2018 se poursuit mais on observe aujourd’hui une évolution avec l’apparition de « gas pistoning », autrement dit une émission de bouffées de gaz, au niveau du site éruptif. Ce phénomène marque un changement de régime dans le dégazage de l’éruption, et est généralement observé lorsque la quantité de gaz disponible s’épuise. Il annonce souvent la phase terminale de l’éruption. L’OVPF indique par ailleurs que l’activité se surface marque le pas, avec de rares projections au niveau de la bouche éruptive. Affaire à suivre donc, mais il faudra se méfier car l’OVPF continue d’observer une inflation de l’édifice volcanique. Le Piton a plus d’un tour dans son sac !

Source : OVPF.

Voici quelques nouvelles images de l’éruption que vient de me transmettre Christian Holveck que je remercie chaleureusement.

 ———————————————–

The eruption that started on September 15th, 2018 continues but today there has been an evolution with the appearance of « gas pistoning », which means the emission of gas puffs, at the eruptive site. This phenomenon marks a change in the degassing of the eruption, and is generally observed when the quantity of available gas is exhausted. It often announces the terminal phase of the eruption. OVPF also indicates that the surface activity is decreasing, with rare ejections in the eruptive vent. Observations are going on but it will be necessary to be wary because OVPF continues to observe an inflation of the volcanic edifice. The Piton has more than one trick in its bag!
Source: OVPF.
Here are some new pictures of the eruption just transmitted to me by Christian Holveck whom I thank warmly.

Photos: Christian Holveck

Episode éruptif sur le Soputan (Sulawesi / Indonésie)

Selon le Jakarta Post, qui a relayé un message du VSI, le Soputan, dans le nord de Sulawesi, a émis une colonne de cendre de 4 km de hauteur le 3 octobre 2018 au matin, incitant les autorités à relever le niveau d’alerte du volcan à 3, sur une échelle de 4 .

Il est demandé à la population de ne pas entrer dans une zone d’un rayon de 4 à 6,5 km autour du volcan. Les habitants à proximité des rivières près de la montagne ont également été avertis du risque de lahars après les périodes de pluie. La population a également été invitée à utiliser les masques anti-poussière qui ont été distribués pour éviter tout problème respiratoire en cas de retombée de cendre.
Comme les panaches de cendre se dirigent vers l’ouest et le nord-ouest le trafic aérien risque d’être perturbé. L’aéroport international Sam Ratulangi de Manado fonctionne toujours normalement car il est situé au nord-est du Soputan.
Source: The Jakarta Post.

Il est très difficile de dire s’il existe un lien entre l’éruption du Soputan et les puissants séismes (M 6.1 et M 7.5) qui ont frappé l’île des Célèbes le 28 septembre 2018. Le dernier bilan est de 1 374 morts et devrait s’alourdir considérablement lorsque toutes les régions touchées par le séisme et le tsunami auront été explorées.
Le Soputan est situé à environ 600 kilomètres à vol d’oiseau, donc très loin de Palu, la ville la plus touchée par la catastrophe. Le volcan est entré en éruption  le mercredi 3 octobre 2018 à 00h47 (TU)  ou 08h47 (heure locale), avec une colonne de cendre qui est montée à 6,8 km au dessus du niveau de la mer.
Une augmentation de la sismicité sur le Soputan avait été observée depuis la fin du mois d’août 2018, ce qui avait incité les autorités à relever la couleur de l’alerte aérienne de Vert à Jaune.
La dernière éruption du Soputan a eu lieu du 2 janvier au 7 février 2016. Elle avait un VEI de 3. Le volcan est particulièrement actif. D’autres éruptions ont eu lieu en 2015, 2012, 2011, 2008 et 2007.

On ne peut donc pas dire si la dernière a un lien direct avec le tremblement de terre ou si elle fait partie du processus éruptif habituel de ce volcan.

———————————–

According to the Jakarta Post which relayed a message from the VSI, Mount Soputan in North Sulawesi emitted a 4-kilometre column of ash on October 3rd, 2018 in the morning, prompting authorities to raise the volcano’s alert level to 3, on a scale of 4 levels.

Residents have been advised to refrain from entering the area within a 4- to 6.5-kilometre radius around the volcano. Residents of riverbank settlements near the mountain have also been warned of the potential for lahars following rain periods. Residents have also been advised to use dust masks that have been distributed to avoid any potential respiratory problems in the event of falling ash.

As the ash is drifting to the west and northwest flights are likely to be disrupted. Sam Ratulangi International Airport in Manado is still operating normally, as it is located northeast of the mountain.

Source : The Jakarta Post.  

It is very difficult to say whether there is a link betwen the Soputan eruption and the powerful earthquakes (M 6.1 and M 7.5) that struck Sulawesi on September 28th, 2018 The latest death toll is 1,374 deaths and is likely to become much heavier when all regions affected by the quake and tsunami have been explored.

Mount Soputan is located about 600 km as the crow flies from Palu which was the town the most affected by the disaster. The volcano erupted early Wednesday, October 3rd, 2018, at 00:47 UTC (08:47 local time), producing an ash column up to 6.8 km above sea level.

An increase in the number of seismic events at Mt Soputan had been detected since the end of August 2018, which had incited authorities to raise the Aviation Colour Code from Green to Yellow.

The last eruption of Mt Soputan occurred from January 2nd to February 7th, 2016. It had a VEI of 3. The volcano is quite active. Other eruptions took place in 2015, 2012, 2011, 2008, 2007.

So, it cannot be said whether the latest event had a link with the earthquake or if it was part of the usual eruptive process of this volcano.

Vue du panache éruptif (Crédit photo: BNPB)

Vue du Soputan (Crédit photo: Wikipedia)